Separar el IVA desde que recibes cada pago puede ayudarte a proteger la liquidez de tu negocio.
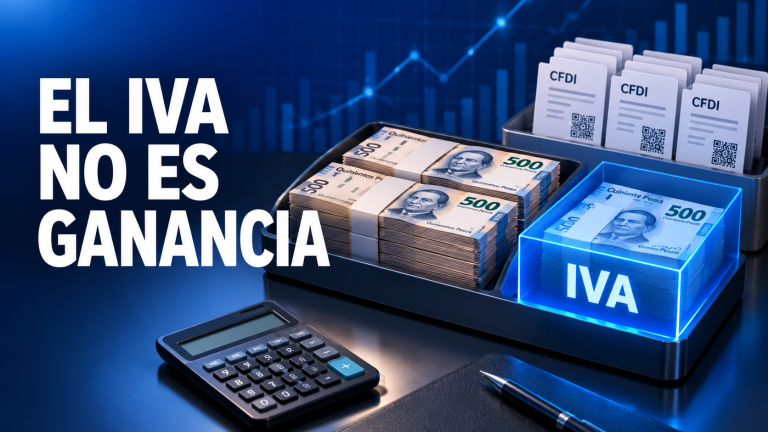
Cuando revisas la cuenta bancaria de tu negocio y encuentras dinero disponible, es fácil pensar que todo ese saldo puede utilizarse para pagar proveedores, nómina, compras u otros gastos. Sin embargo, una parte podría corresponder al IVA trasladado a tus clientes.
Confundir el IVA cobrado con una ganancia puede ocasionar problemas de liquidez al momento de presentar la declaración mensual. Por eso es importante identificar cuánto dinero pertenece realmente al negocio y cuánto debe reservarse para cumplir con las obligaciones fiscales.
¿Por qué el IVA no es una ganancia?
El impuesto al valor agregado es un impuesto indirecto que se aplica a determinados actos o actividades, como la venta de bienes, la prestación de servicios independientes, el otorgamiento del uso o goce temporal de bienes y la importación.
Cuando una operación está gravada, el contribuyente traslada el IVA de forma expresa y por separado al cliente. Esto significa que el impuesto se cobra junto con el precio del producto o servicio, pero no representa por sí mismo un ingreso o una utilidad para la empresa.
Por ejemplo, si realizas una venta de $10,000 más IVA, el cliente podría pagarte:
- Valor del producto o servicio: $10,000
- IVA trasladado: $1,600
- Total cobrado: $11,600
Aunque ingresaron $11,600 a la cuenta bancaria, no significa que tu negocio haya ganado esa cantidad. Los $1,600 corresponden al IVA trasladado al cliente y deberán considerarse en la determinación mensual del impuesto.
¿Todo el IVA cobrado se entrega al SAT?
No necesariamente.
De manera general, para determinar el IVA a cargo se considera el IVA trasladado en las operaciones y se resta el IVA acreditable que cumpla los requisitos fiscales aplicables. También pueden intervenir retenciones, saldos a favor y otras circunstancias particulares.
Ejemplo simplificado:
- IVA trasladado a clientes: $8,000
- IVA acreditable de gastos: $3,000
- Diferencia preliminar: $5,000
Este ejemplo únicamente ayuda a comprender el mecanismo. El importe definitivo debe calcularlo el contador, después de revisar los CFDI, los pagos realizados, el tipo de operación y los requisitos de acreditamiento correspondientes.
Por esa razón, no es correcto afirmar que todo el IVA cobrado deberá pagarse íntegramente al SAT. Tampoco debe asumirse que cualquier factura recibida genera automáticamente IVA acreditable.
El error de utilizar todo el saldo bancario
Uno de los errores financieros más comunes consiste en utilizar todo el dinero disponible en la cuenta para cubrir los gastos de operación.
Mientras el negocio continúa vendiendo, puede parecer que existe suficiente liquidez. El problema se hace visible cuando llega el cierre mensual y deben determinarse los impuestos.
Si la parte correspondiente al IVA ya se utilizó, la empresa tendrá que obtener dinero de otras ventas, retrasar pagos o recurrir a financiamiento para cumplir con la declaración. Esto puede crear un ciclo en el que los ingresos del siguiente periodo se usan para pagar las obligaciones del anterior.
En ese momento, el problema ya no es solamente fiscal: también es un problema de administración del flujo de efectivo.
¿Cómo separar el IVA de cada cobro?
Una práctica administrativa útil es estimar y separar el IVA desde que se recibe el pago, sin esperar hasta el día de la declaración.
Cuando el importe cobrado incluye IVA a la tasa del 16%, puede identificarse su componente con esta operación:
IVA incluido = Total cobrado ÷ 1.16 × 0.16
Si recibes $11,600:
$11,600 ÷ 1.16 × 0.16 = $1,600
Esto permite identificar una reserva inicial. Sin embargo, el cálculo no sustituye la determinación fiscal realizada por el contador, ya que el IVA definitivo puede modificarse por el acreditamiento, las retenciones, las tasas aplicables y otras particularidades.
Una empresa puede administrar esta reserva mediante:
- Una cuenta bancaria destinada a impuestos.
- Un apartado interno dentro de su flujo de efectivo.
- Una transferencia periódica de la estimación del IVA.
- Una revisión semanal de los cobros y comprobantes.
- Una conciliación mensual antes de presentar la declaración.
La importancia de revisar los CFDI
Separar dinero ayuda a cuidar la liquidez, pero también es necesario revisar la información fiscal que respalda las operaciones.
Actualmente, determinadas declaraciones pueden estar prellenadas con información de los comprobantes fiscales emitidos y recibidos. Por ello, cualquier diferencia en los CFDI puede influir en los datos utilizados durante la determinación.
Antes del cierre mensual conviene revisar, entre otros aspectos:
- CFDI emitidos y recibidos.
- Comprobantes cancelados.
- Notas de crédito.
- Métodos y formas de pago.
- Operaciones de pago en parcialidades o diferido.
- Complementos de pago.
- Tasas y tratamientos de IVA.
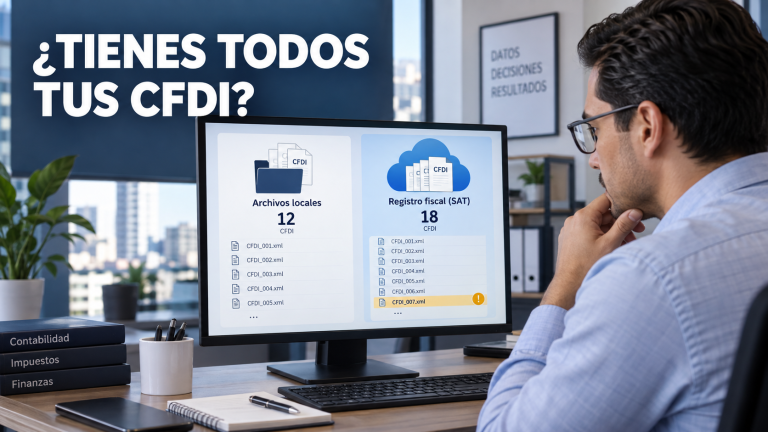
- Duplicidades o comprobantes faltantes.
- Gastos relacionados con la actividad.
- Requisitos para el acreditamiento del impuesto.
El SAT también dispone de herramientas para consultar información acumulada de facturas emitidas y recibidas en ciertos regímenes, lo cual confirma la importancia de mantener los comprobantes organizados y conciliados.
¿Cuándo se presenta la declaración de IVA?
El IVA se determina mediante declaraciones definitivas mensuales. En el caso de personas morales, el SAT señala como fecha general de presentación el día 17 del mes inmediato posterior al periodo correspondiente.
La fecha y las obligaciones específicas pueden variar según el tipo de contribuyente, el régimen fiscal y las disposiciones aplicables. Por eso, cada negocio debe confirmar su situación con su contador.
Esperar hasta los últimos días para ordenar la información aumenta el riesgo de encontrar diferencias cuando queda poco tiempo para corregirlas.
Buenas prácticas para evitar problemas de liquidez
Para evitar que el IVA se confunda con la ganancia del negocio, puedes implementar las siguientes medidas:
1. Separa el IVA desde que recibes el pago
No esperes hasta el cierre mensual. Establece una reserva desde el momento en que el dinero ingresa a la cuenta.
2. No tomes decisiones con base únicamente en el saldo bancario
El saldo disponible no equivale necesariamente a utilidad. Antes deben considerarse impuestos, cuentas por pagar, costos y otros compromisos.
3. Revisa tus CFDI durante el mes
Una revisión anticipada permite detectar comprobantes cancelados, duplicados, faltantes o con información que necesita aclararse.
4. Mantén comunicación con tu contador
Solicita periódicamente una estimación del impuesto y confirma qué documentos o comprobantes requieren atención.
5. Utiliza herramientas para organizar la información fiscal
Con Siigo Fiscal puedes organizar los CFDI y facilitar la identificación de diferencias antes del cierre mensual. La herramienta apoya la revisión de información, pero la interpretación y determinación de los impuestos corresponde al contador.
Diferencia entre ingresos, utilidad y flujo de efectivo
Estos conceptos no significan lo mismo:
- Ingreso: dinero generado por la venta de productos o servicios.
- Utilidad: resultado obtenido después de restar costos y gastos.
- Flujo de efectivo: movimientos reales de entrada y salida de dinero.
- IVA trasladado: impuesto cobrado al cliente que debe considerarse en la determinación fiscal.
Un negocio puede tener ventas elevadas y, al mismo tiempo, enfrentar problemas de liquidez. Esto ocurre cuando utiliza recursos comprometidos, cobra tarde o no administra correctamente sus pagos.
Conclusión
El IVA no debe confundirse con una ganancia ni con dinero completamente disponible para operar.
Separar una estimación desde cada cobro, mantener los CFDI organizados y revisar la información antes del cierre mensual puede ayudar a evitar sorpresas y mejorar el control financiero del negocio.
El monto definitivo del impuesto debe determinarlo el contador conforme a las características y operaciones de cada contribuyente.
Con Siigo Fiscal puedes organizar tus comprobantes y facilitar su revisión. Si quieres conocer cómo funciona, escríbeme por mensaje.
About the Author